Krótka odpowiedź
W 2026 r. nie ma osobnego „podatku od ogrodzenia”. Ogrodzenie prywatnego domu lub działki nie jest opodatkowane. Podatek od nieruchomości płaci się od ogrodzenia tylko wtedy, gdy jest ono związane z działalnością gospodarczą, np. ogradza halę, magazyn albo plac firmy. Wtedy ogrodzenie jest budowlą (poz. 22 załącznika nr 4 do ustawy o podatkach i opłatach lokalnych), a podatek wynosi maksymalnie 2% jego wartości rocznie. Ogrodzenie firmy warte 40 000 zł to więc najwyżej 800 zł podatku za rok.
Najważniejsze w skrócie
- Dom i prywatna działka: 0 zł. Budowle są opodatkowane tylko wtedy, gdy są związane z działalnością gospodarczą.
- Firma prowadzona w domu (np. biuro, gabinet): ogrodzenie budynku mieszkalnego nadal nie jest opodatkowane. Potwierdziło to Ministerstwo Finansów.
- Teren firmy: do 2% wartości ogrodzenia rocznie. Dokładną stawkę ustala rada gminy w uchwale.
- Niskie ogrodzenie bez zgłoszenia nie jest automatycznie zwolnione. WSA w Łodzi uznał w 2026 r., że wysokość nie ma znaczenia (wyrok nieprawomocny).
- Gospodarstwo rolne i las: działalność rolnicza i leśna nie jest działalnością gospodarczą w rozumieniu ustawy, więc ogrodzenie służące tylko jej nie jest opodatkowane jako budowla.
Czy w 2026 roku trzeba płacić podatek od ogrodzenia?
Zależy od tego, kto jest właścicielem ogrodzenia i do czego ono służy. Podatek od nieruchomości obejmuje grunty, budynki oraz budowle lub ich części związane z prowadzeniem działalności gospodarczej (art. 2 ust. 1 pkt 3 ustawy o podatkach i opłatach lokalnych). Ogrodzenie jest budowlą, więc podatek dotyczy go tylko wtedy, gdy łączy się z działalnością gospodarczą.
Od 1 stycznia 2025 r. ustawa zawiera zamknięty wykaz budowli (załącznik nr 4), a ogrodzenie jest w nim wymienione wprost jako pozycja 22. To właśnie ta zmiana wywołała falę nagłówków o „nowym podatku od płotów”. W oświadczeniu z 19 stycznia 2025 r. Ministerstwo Finansów wyjaśniło, że nowego podatku nie wprowadzono: ogrodzenia związane z działalnością gospodarczą były opodatkowane już wcześniej, a warunek związku z firmą obowiązuje nadal.
W 2026 r. zasady są takie same jak w 2025 r. Obowiązuje tekst jednolity ustawy ogłoszony w Dz. U. z 2025 r. poz. 707.
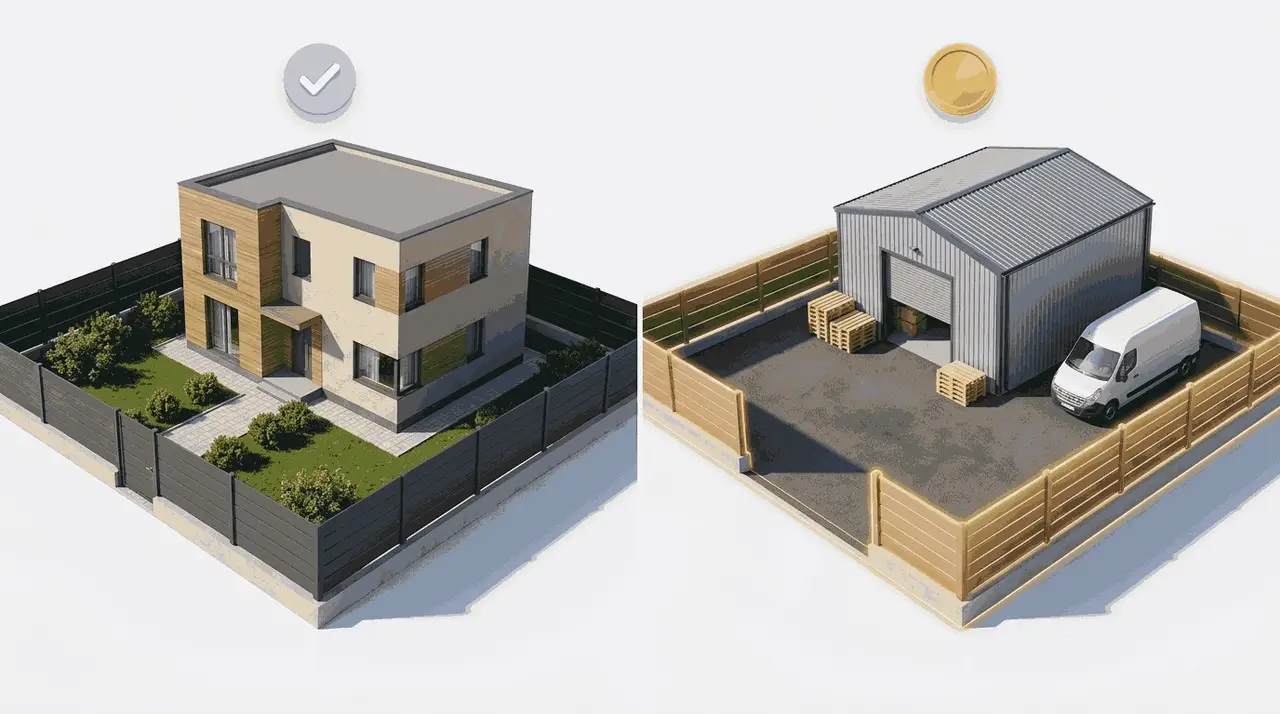
Kto płaci podatek od ogrodzenia, a kto nie
Najprościej sprawdzić to w tabeli. O opodatkowaniu decyduje związek ogrodzenia z działalnością gospodarczą, a nie samo to, że właściciel ma firmę.
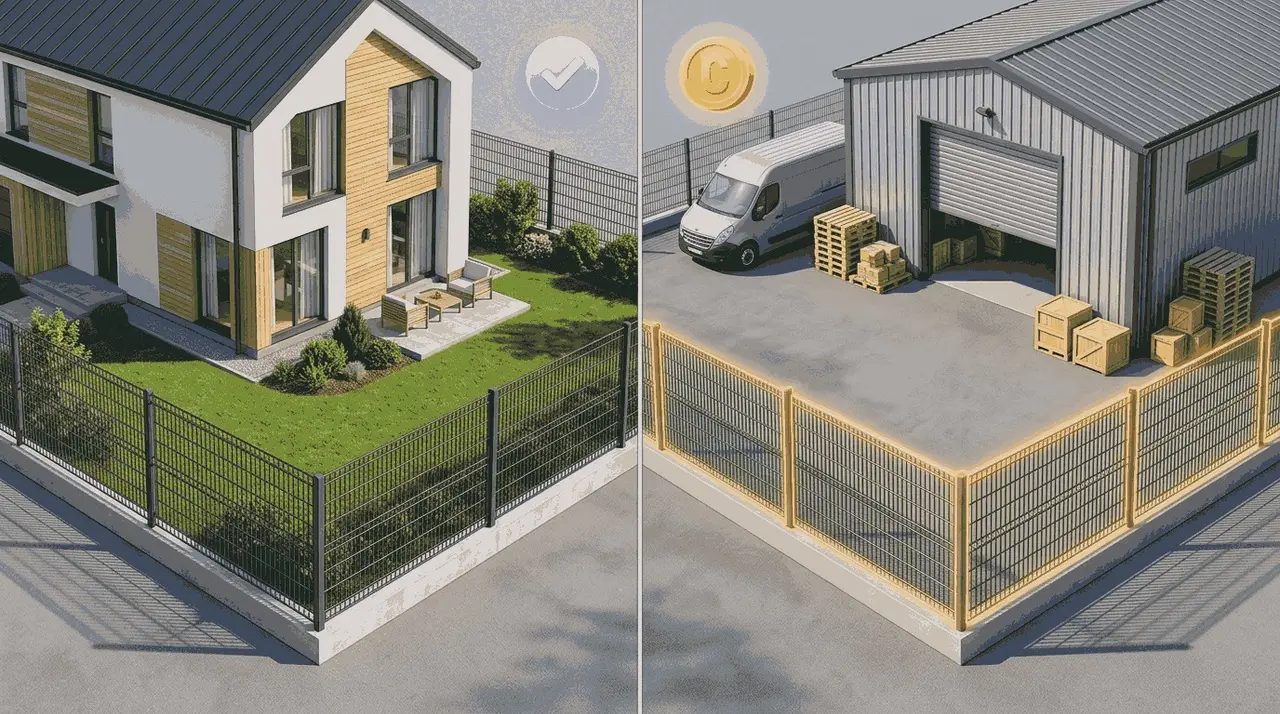
| Sytuacja | Podatek | Dlaczego |
|---|---|---|
| Dom jednorodzinny lub prywatna działka | Nie | Budowle są opodatkowane tylko, gdy są związane z działalnością gospodarczą (art. 2 ust. 1 pkt 3). |
| Dom, w którym część pomieszczeń służy firmie (biuro, gabinet) | Nie | Budynek pozostaje mieszkalny, a takie budynki ustawa wyłącza z obiektów firmowych (art. 1a ust. 2a pkt 1). Potwierdza to MF. |
| Prywatna działka przedsiębiorcy, który ma firmę gdzie indziej | Zwykle nie | Samo posiadanie przez przedsiębiorcę nie przesądza o związku z firmą (wyrok TK, SK 39/19). |
| Gospodarstwo rolne: pastwisko, sad, zagroda | Nie | Działalność rolnicza nie jest działalnością gospodarczą w rozumieniu ustawy (art. 1a ust. 2 pkt 1). |
| Las i działalność leśna, także Lasy Państwowe | Nie | Działalność leśna również nie jest działalnością gospodarczą w rozumieniu ustawy. |
| Teren firmy: hala, magazyn, warsztat, plac, sklep, zakład | Tak | Ogrodzenie to budowla (poz. 22 załącznika nr 4) związana z działalnością gospodarczą. |
Jeśli ta sama nieruchomość służy i domowi, i firmie (np. dom z halą na jednej działce), warto sprawdzić, który odcinek ogrodzenia faktycznie zabezpiecza część firmową. W razie wątpliwości można wystąpić do wójta, burmistrza lub prezydenta miasta o interpretację indywidualną. Tak zrobiła spółka w sprawie rozstrzygniętej przez WSA w Łodzi, opisanej niżej.
Ile wynosi podatek od ogrodzenia w 2026 roku
Podatek od budowli nie jest liczony od metra ogrodzenia, tylko od jego wartości. Ustawa ustala górną granicę: 2% wartości rocznie (art. 5 ust. 1 pkt 3). Konkretną stawkę ustala rada gminy w uchwale. Może ona przyjąć niższą stawkę i różnicować ją, np. według rodzaju działalności (art. 5 ust. 4). Uchwałę podatkową swojej gminy znajdziesz w Biuletynie Informacji Publicznej urzędu.
Podstawą opodatkowania jest (art. 4 ustawy):
- wartość początkowa dla celów amortyzacji, ustalona na 1 stycznia roku podatkowego i niepomniejszona o odpisy amortyzacyjne,
- dla ogrodzenia całkowicie zamortyzowanego: wartość z 1 stycznia roku, w którym dokonano ostatniego odpisu,
- jeśli od ogrodzenia nie dokonuje się odpisów amortyzacyjnych: wartość rynkowa określona przez podatnika na dzień powstania obowiązku podatkowego,
- jeśli podatnik nie poda wartości albo poda wartość nierynkową, organ powołuje biegłego rzeczoznawcę. Gdy biegły ustali wartość wyższą o co najmniej 33%, koszty wyceny ponosi podatnik.
| Wartość ogrodzenia | Podatek za rok | To ok. miesięcznie |
|---|---|---|
| 20 000 zł | 400 zł | 33 zł |
| 40 000 zł | 800 zł | 67 zł |
| 100 000 zł | 2 000 zł | 167 zł |
| 250 000 zł | 5 000 zł | 417 zł |
Ponieważ podstawą nie jest wartość pomniejszona o amortyzację, podatek od tego samego ogrodzenia zwykle nie maleje z upływem lat.
Od kiedy płacisz i jakie dokumenty złożyć
Obowiązek podatkowy dla nowej budowli powstaje 1 stycznia roku następującego po roku, w którym zakończono budowę albo zaczęto z niej korzystać (art. 6 ust. 2). Ogrodzenie firmy postawione w październiku 2026 r. jest więc opodatkowane od 1 stycznia 2027 r.
| Kto | Formularz i termin | Płatność |
|---|---|---|
| Osoba fizyczna, także jednoosobowa działalność | IN-1 w ciągu 14 dni od powstania obowiązku | Decyzja z gminy, raty do 15.03, 15.05, 15.09 i 15.11 (do 100 zł jednorazowo do 15.03) |
| Spółka, osoba prawna, jednostka organizacyjna | DN-1 do 31 stycznia, później w ciągu 14 dni | Samodzielnie do 15. dnia każdego miesiąca, za styczeń do 31.01 |
| Osoba fizyczna współwłaściciel razem z firmą | DN-1 | Jak osoby prawne |
Informację i deklarację składa się do wójta, burmistrza lub prezydenta miasta właściwego ze względu na położenie nieruchomości. Można to zrobić również elektronicznie.
Czy niskie ogrodzenie bez zgłoszenia też jest opodatkowane?
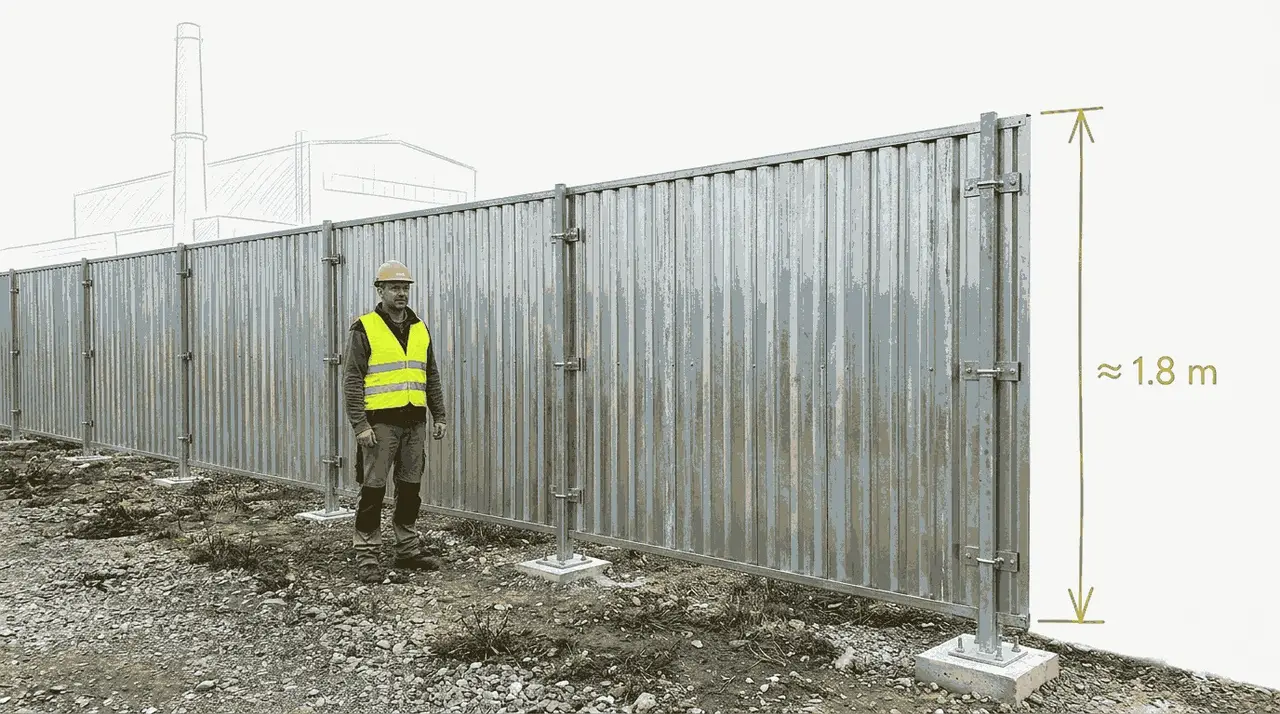
W przypadku firm tak. 18 lutego 2026 r. Wojewódzki Sąd Administracyjny w Łodzi (sygn. I SA/Łd 667/25) oddalił skargę spółki prowadzącej hutę szkła. Spółka twierdziła, że jej ogrodzenie nie jest budowlą, bo ma mniej niż 2,2 m wysokości, nie wymagało zgłoszenia ani pozwolenia na budowę, a ocynkowane panele przykręcone obejmami do słupków można zdemontować.
Sąd uznał, że ustawa nie wprowadza dla ogrodzeń żadnych dodatkowych warunków, takich jak minimalna wysokość. Montaż gotowych elementów jest robotą budowlaną, a brak obowiązku zgłoszenia nie oznacza, że obiekt nie podlega Prawu budowlanemu. Wyrok jest nieprawomocny. Nie zmienia sytuacji osób prywatnych, bo dotyczył ogrodzenia terenu firmy.
Brama, furtka, podjazd: co jeszcze może być opodatkowane
Brama wjazdowa i furtka są w praktyce traktowane jako elementy ogrodzenia i zwykle wchodzą do jego wartości. Na terenie firmy warto też pamiętać o innych pozycjach załącznika nr 4, które są osobnymi budowlami, m.in.:
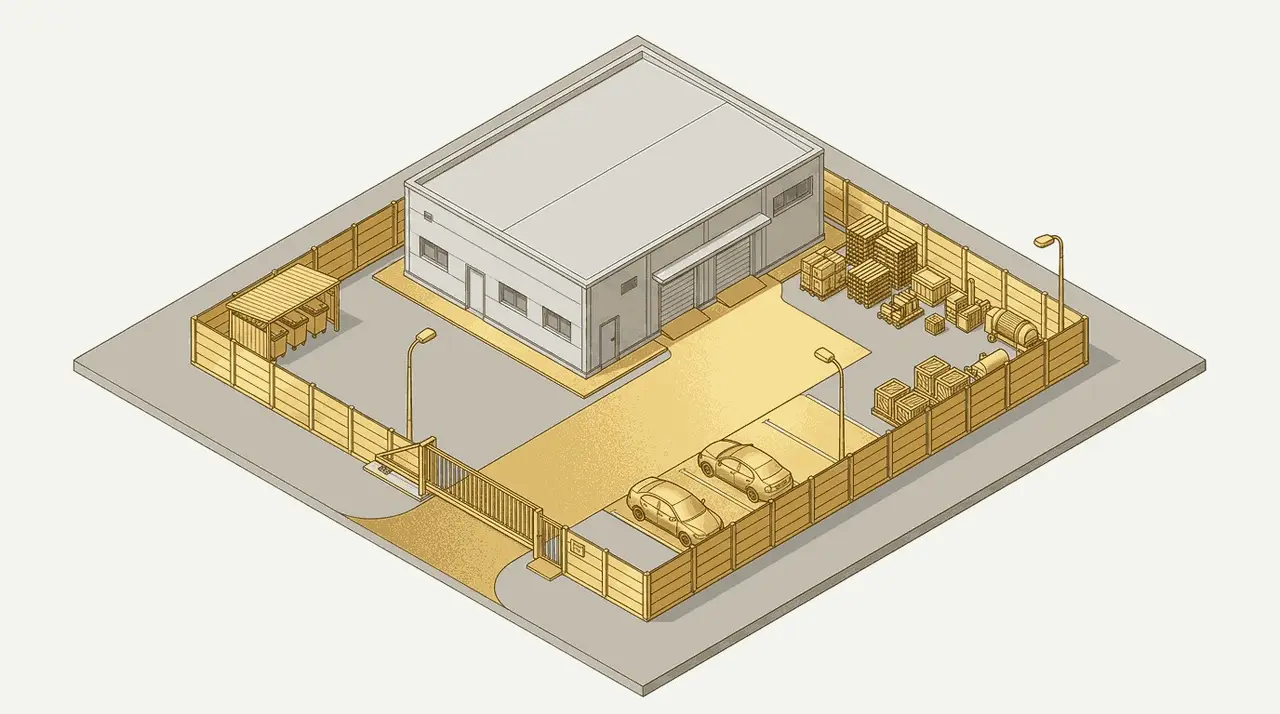
- parking poza budynkiem, plac postojowy, plac składowy, plac pod śmietnik, podjazd i zadaszenie (poz. 24),
- droga, wjazd i zjazd z drogi (poz. 16),
- wiata (poz. 11) oraz wolno stojące oświetlenie zewnętrzne (poz. 25).
Wszystkie te obiekty, podobnie jak ogrodzenie, są opodatkowane tylko wtedy, gdy są związane z działalnością gospodarczą.
Jak przygotować się do podatku od ogrodzenia firmy
Nie da się legalnie „uniknąć” podatku od ogrodzenia, które służy firmie, ale można zadbać o to, żeby był policzony prawidłowo:
- Sprawdź uchwałę podatkową gminy. Stawka dla budowli nie zawsze wynosi 2%, a gmina może wprowadzić zwolnienia.
- Wyodrębnij koszt ogrodzenia. Poproś wykonawcę o kosztorys lub fakturę, w której ogrodzenie (przęsła, słupki, podmurówka, brama, furtka) jest wykazane osobno od np. utwardzenia placu. Łatwiej wtedy ustalić wartość tej konkretnej budowli.
- Oddziel część prywatną od firmowej. Jeśli na jednej działce stoi dom i budynek firmy, ustal, który odcinek ogrodzenia faktycznie zabezpiecza teren firmy.
- W razie wątpliwości zapytaj gminę. Interpretację indywidualną w podatkach lokalnych wydaje wójt, burmistrz lub prezydent miasta.
- Zaplanuj wydatek. Przy dużych terenach, np. zakładów i placów składowych, podatek liczony od wartości ogrodzenia jest stałym kosztem rocznym, który warto uwzględnić już przy wyborze systemu.
Podatek a formalności budowlane: to dwie różne sprawy
Prawo budowlane i podatek od nieruchomości to osobne przepisy. Ogrodzenie o wysokości do 2,20 m nie wymaga pozwolenia na budowę ani zgłoszenia, a wyższe trzeba zgłosić w starostwie lub urzędzie miasta na prawach powiatu. Wysokość, wygląd i materiał ogrodzenia mogą też ograniczać zapisy miejscowego planu zagospodarowania przestrzennego lub decyzji o warunkach zabudowy.
Brak zgłoszenia nie zwalnia firmy z podatku, a z kolei zgłoszenie ogrodzenia przy domu nie powoduje, że osoba prywatna musi płacić podatek.
Z praktyki wykonawcy
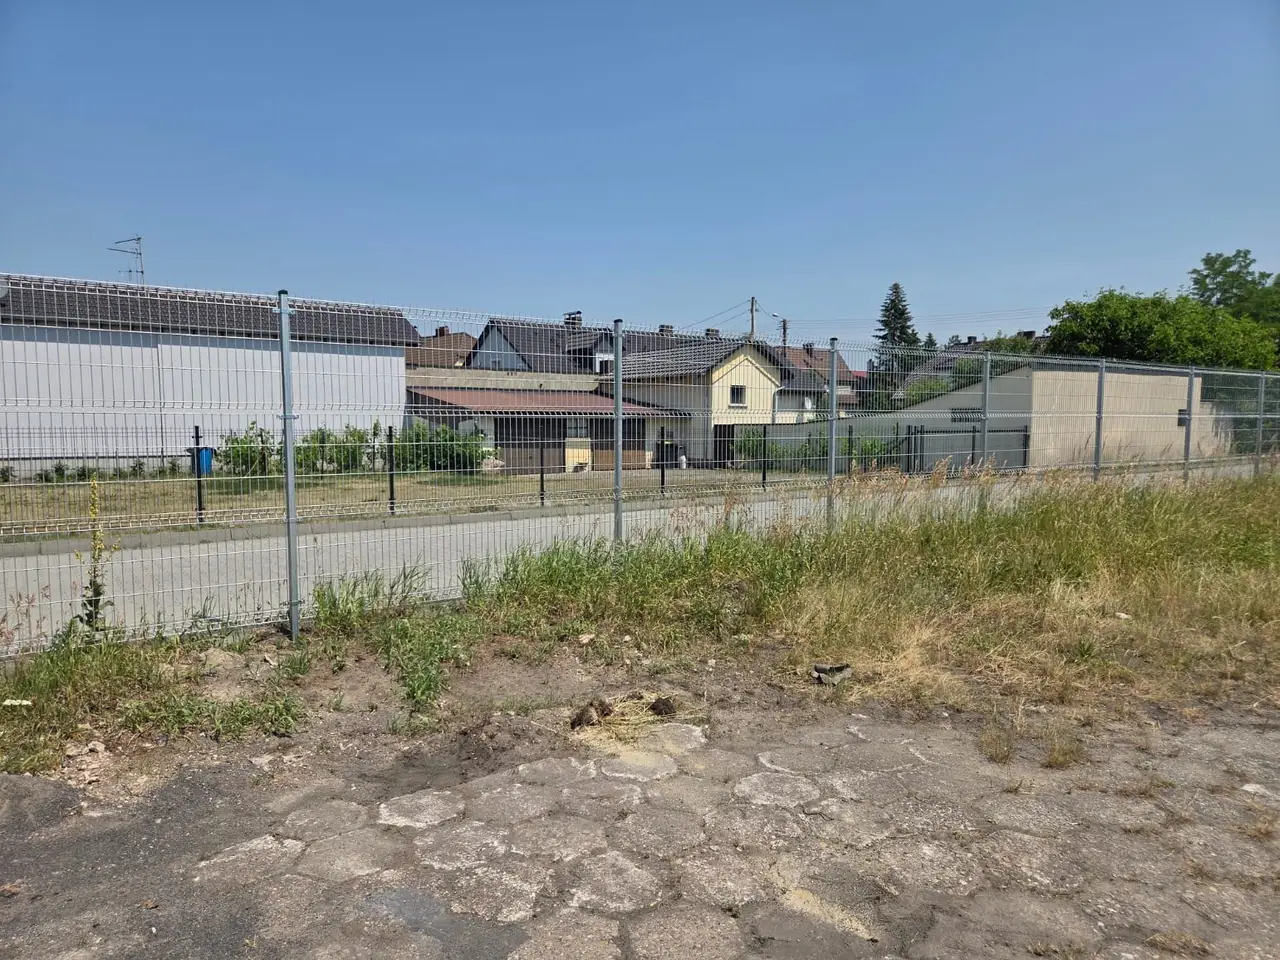
Montujemy ogrodzenia zarówno przy domach jednorodzinnych, jak i przy obiektach firm, np. 100 m ogrodzenia panelowego o wysokości 2,25 m wokół zakładu Eurovent w Przyworach. Pytanie o „podatek od płotu” słyszymy najczęściej od osób prywatnych, które przeczytały o nim w mediach. Ich odpowiedź jest prosta: ogrodzenie domu nie jest opodatkowane.
Przy ogrodzeniach dla firm warto natomiast od początku pamiętać, że koszt ogrodzenia wpływa nie tylko na jednorazowy wydatek, ale też na podstawę podatku od nieruchomości w kolejnych latach.
Najczęstsze pytania
01Czy muszę płacić podatek od ogrodzenia przy domu?
Nie. Ogrodzenie domu jednorodzinnego lub prywatnej działki nie jest opodatkowane, bo podatek od nieruchomości obejmuje tylko budowle związane z działalnością gospodarczą.
02Prowadzę firmę w domu. Czy zapłacę podatek od ogrodzenia?
Nie, jeśli to ogrodzenie budynku mieszkalnego. Ministerstwo Finansów wyjaśniło 19 stycznia 2025 r., że ogrodzenia budynku mieszkalnego nie są opodatkowane także wtedy, gdy część budynku służy działalności, np. biuru rachunkowemu albo gabinetowi.
03Ile wynosi podatek od ogrodzenia firmy w 2026 roku?
Najwyżej 2% wartości ogrodzenia rocznie. Dokładną stawkę ustala rada gminy w uchwale i może ona być niższa. Przy ogrodzeniu wartym 40 000 zł maksymalny podatek to 800 zł rocznie.
04Czy podatek od ogrodzenia to nowy podatek od 2025 roku?
Nie. Od 2025 r. ogrodzenie jest wprost wymienione w załączniku nr 4 do ustawy o podatkach i opłatach lokalnych, ale ogrodzenia firm były opodatkowane także wcześniej. Ministerstwo Finansów potwierdziło, że nie wprowadzono nowego podatku.
05Czy ogrodzenie niższe niż 2,2 m jest zwolnione z podatku?
Nie, jeśli należy do firmy. WSA w Łodzi w wyroku z 18 lutego 2026 r. (I SA/Łd 667/25, nieprawomocnym) uznał, że ustawa nie uzależnia opodatkowania ogrodzenia od jego wysokości ani od tego, czy wymagało zgłoszenia.
06Od kiedy płaci się podatek od nowego ogrodzenia firmy?
Od 1 stycznia roku następującego po roku, w którym zakończono budowę ogrodzenia lub zaczęto z niego korzystać.
07Jaki formularz złożyć w sprawie podatku od ogrodzenia?
Osoby fizyczne, także prowadzące jednoosobową działalność, składają informację IN-1 w ciągu 14 dni. Spółki i osoby prawne składają deklarację DN-1 do 31 stycznia lub w ciągu 14 dni od powstania obowiązku.
08Czy rolnik płaci podatek od ogrodzenia pastwiska?
Nie, jeśli ogrodzenie służy działalności rolniczej. Działalność rolnicza nie jest działalnością gospodarczą w rozumieniu ustawy o podatkach i opłatach lokalnych.
Źródła i podstawa prawna
- 01Ustawa z 12 stycznia 1991 r. o podatkach i opłatach lokalnych, tekst jednolity Dz. U. z 2025 r. poz. 707art. 1a, 2, 4, 5, 6 i załącznik nr 4 (poz. 22: ogrodzenie)
- 02Oświadczenie Ministerstwa Finansów z 19 stycznia 2025 r. w sprawie podatku od ogrodzeń
- 03Wyrok WSA w Łodzi z 18 lutego 2026 r., sygn. I SA/Łd 667/25 (nieprawomocny), omówienie w Portalu Samorządowym
- 04Wyrok Trybunału Konstytucyjnego z 24 lutego 2021 r., sygn. SK 39/19 (Dz. U. z 2021 r. poz. 401)samo posiadanie nieruchomości przez przedsiębiorcę nie przesądza o związku z działalnością
- 05Ustawa z 7 lipca 1994 r. - Prawo budowlane, tekst jednolity Dz. U. z 2025 r. poz. 418
Artykuł ma charakter informacyjny i opisuje stan prawny na 13 października 2026 r. Nie jest poradą podatkową. Przy ogrodzeniu terenu firmy sprawdź uchwałę podatkową swojej gminy, a w razie wątpliwości skonsultuj się z doradcą podatkowym lub wystąp do gminy o interpretację indywidualną.
Autor
Michał Jarek
Właściciel firmy KEMADO
Zajmuje się montażem ogrodzeń, bram i automatyki oraz własną produkcją podmurówek i płyt betonowych. Firma grodzi domy i tereny zakładów w woj. opolskim i dolnośląskim.
Więcej o firmie